
厘清凶宅与结构改动风险
凶宅通常涉及心理与历史因素,指单位曾发生非自然死亡事件,这类情况对按揭审批及转售价值有重大影响,需依靠查册及银行估价作为初步筛查。
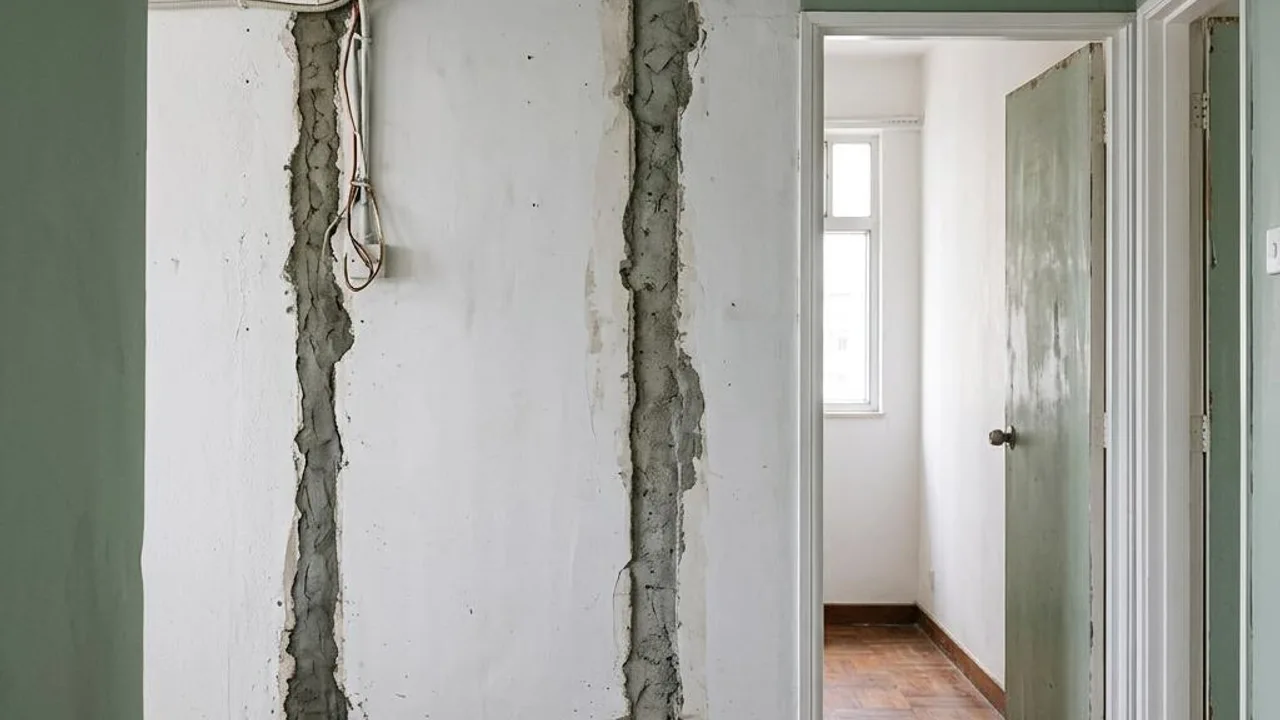
结构改动则直接威胁建筑物安全。若前业主擅自拆除主力墙或柱位,会破坏大厦整体结构,属于严重的违规行为,不仅存在物理风险,亦可能引发法律责任。
- 凶宅的历史心理影响
- 结构改动对建筑的危险性
- 银行估价的警示作用
- 产权查册的重要性
辨识间隔改动:地砖与墙壁痕迹
观察地板砖是否有补丁是辨识拆墙的常见方法。当旧间隔墙被拆除,地面通常会留下长条形的填充痕迹,若周边物料颜色不一,即为明显改动迹象。
墙身亦是检视重点。重新批荡后的墙面往往难以与旧墙质感完全一致,业主可利用侧光照射观察表面是否平整,或用手指轻叩确认是否有空洞感。
- 检查地砖材质与颜色差异
- 留意地板的填缝剂补丁
- 检查墙身平整度与色差
- 利用敲击法确认墙体结构
防范主力结构破坏
香港许多旧楼或居屋的建筑图则有明确的主力墙限制。部分违规装修会利用假墙隐藏原本的主力柱,买家应对照官方建筑图则,确认室内空间是否有异常厚实的墙壁。
若现场出现本应有墙身处变得极为空旷,必须高度警惕是否曾进行非法打通工程。涉及主力墙的违规改建,可能导致屋宇署发出法定清拆令。
- 对照官方建筑图则
- 排查异常加厚的墙身
- 识别本应存在的间隔墙消失
- 观察是否刻意利用木工遮掩结构
门窗位移的异常讯号
私自改动间隔通常涉及门位的迁移或窗户的封闭。检查门框周围是否有粗糙的修补痕迹,若该户门位显著偏离同类楼层设计,则有极高机率涉及私自改装。
观察墙身是否曾有窗位被水泥封平,或窗框周边物料出现异常变化。这些痕迹往往揭示了前业主为了修改布局而进行的非规范施工。
- 检查门框收口痕迹
- 对比屋苑标准平面图
- 排查墙面有无被封窗痕迹
- 留意窗位附近的墙身异样
凶宅风险调查三步曲
利用银行网上估价是最有效的防范手段。若某单位的估价异常偏低,甚至银行拒绝提供按揭,通常暗示该单位存在凶宅或事故记录,应立即停止购买计划。
善用民间凶宅网及土地注册处查册。透过查册了解业权变动是否频繁,并向地产代理索取相关声明。此外,实地询问管理员或邻居也是了解单位的历史背景的好方法。
- 执行银行网上估价测试
- 查阅土地注册处记录
- 咨询物业管理处与邻居
- 索取凶宅查册声明
专业验楼团队的重要性
肉眼观察仅是初步筛查,面对复杂的主力结构评估、渗水隐患及违反建筑条例的问题,专业验楼团队具备专业知识与检测设备,能提供更可靠的分析报告。
聘请专业人员进行验楼,不仅是对结构安全的投资,更是为家庭未来居住环境买一份保障,减少后期维修及法律诉讼风险。
- 结构安全专业评估
- 楼宇检验服务仅针对肉眼可见状况,无法鉴定结构、电力、燃气系统的安全性、合规性、隐蔽喉管状况或防水层厚度,亦不能评估设备剩余使用寿命或维修效果。红外线热成像仅显示表面温度分布,不能直接证明漏水成因或隐蔽结构问题。检测工具只能提供线索,不能保证发现所有隐蔽缺陷。强制验窗计划属独立程序,须由屋宇署注册合资格人士执行,非本服务范围。涉及专业技术判断或安全认证时,应交由相应合资格人士处理。屋主请勿自行拆卸电器装置、调校水压阀门或攀爬屋顶及外墙窗户。请保留真实的观察纪录与后续跟进建议,避免使用无根据的绝对承诺。
- 违规改建专业排查
常见问题
银行估价异常偏低是否代表该单位一定是凶宅?
不一定。虽然凶宅记录会导致估价偏低或银行拒批按揭,但估价不足亦可能由市况调整、楼龄较高或按揭风险评估等多种因素引起,建议查册并咨询专业人士核实。
如果发现怀疑的主力墙被拆除,业主应如何处理?
业主不应自行处理或试图修复,应委托合资格的结构工程师进行评估,并对照官方建筑图则。若确实涉及违规改动,应尽速寻求专业法律与建筑意见,避免承担屋宇署的强制清拆责任。
如何透过观察分辨主力墙与一般间隔墙?
业主可先对比官方建筑图则标示的位置。一般而言,主力墙结构厚实且不可随意更动,而间隔墙则相对薄弱。若对墙体性质有怀疑,应聘请测量师或专业验楼师利用检测工具进行分析,切勿凭肉眼判断。


