
釐清凶宅與結構改動風險
凶宅通常涉及心理與歷史因素,指單位曾發生非自然死亡事件,這類情況對按揭審批及轉售價值有重大影響,需依靠查冊及銀行估價作為初步篩查。
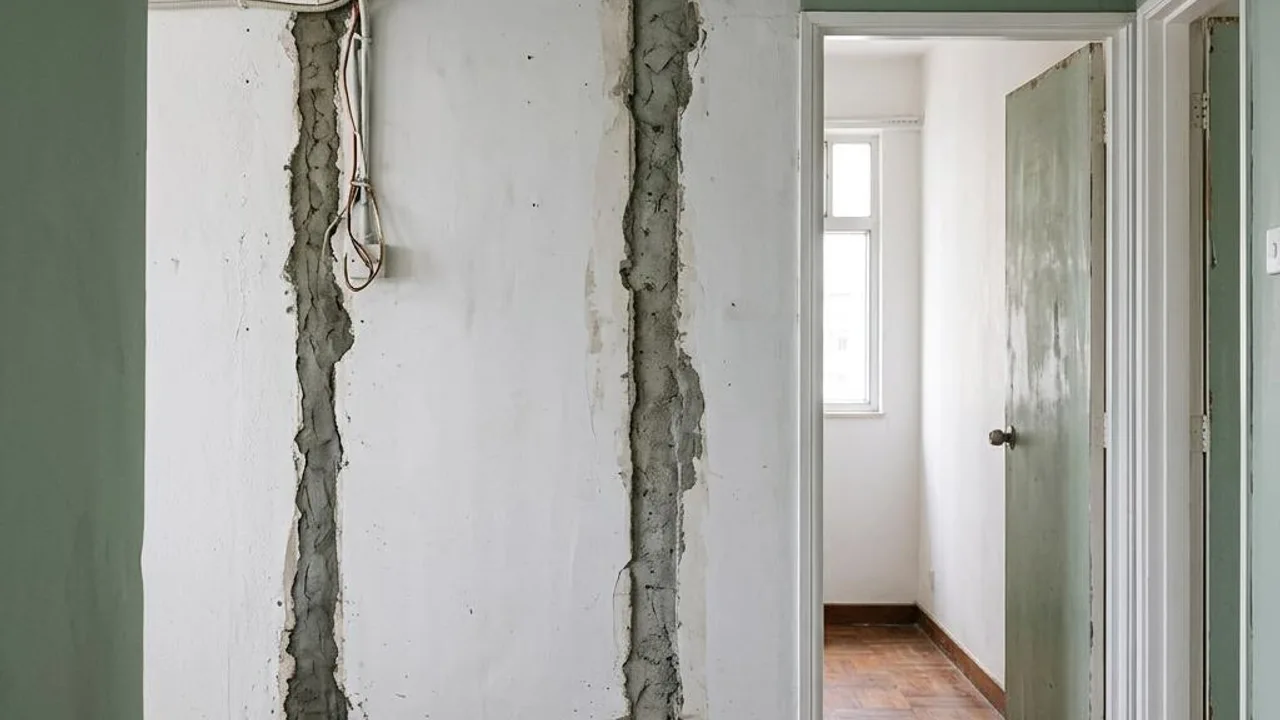
結構改動則直接威脅建築物安全。若前業主擅自拆除主力牆或柱位,會破壞大廈整體結構,屬於嚴重的違規行為,不僅存在物理風險,亦可能引發法律責任。
- 凶宅的歷史心理影響
- 結構改動對建築的危險性
- 銀行估價的警示作用
- 產權查冊的重要性
辨識間隔改動:地磚與牆壁痕跡
觀察地板磚是否有補丁是辨識拆牆的常見方法。當舊間隔牆被拆除,地面通常會留下長條形的填充痕跡,若周邊物料顏色不一,即為明顯改動跡象。
牆身亦是檢視重點。重新批盪後的牆面往往難以與舊牆質感完全一致,業主可利用側光照射觀察表面是否平整,或用手指輕叩確認是否有空洞感。
- 檢查地磚材質與顏色差異
- 留意地板的填縫劑補丁
- 檢查牆身平整度與色差
- 利用敲擊法確認牆體結構
防範主力結構破壞
香港許多舊樓或居屋的建築圖則有明確的主力牆限制。部分違規裝修會利用假牆隱藏原本的主力柱,買家應對照官方建築圖則,確認室內空間是否有異常厚實的牆壁。
若現場出現本應有牆身處變得極為空曠,必須高度警惕是否曾進行非法打通工程。涉及主力牆的違規改建,可能導致屋宇署發出法定清拆令。
- 對照官方建築圖則
- 排查異常加厚的牆身
- 識別本應存在的間隔牆消失
- 觀察是否刻意利用木工遮掩結構
門窗位移的異常訊號
私自改動間隔通常涉及門位的遷移或窗戶的封閉。檢查門框周圍是否有粗糙的修補痕跡,若該戶門位顯著偏離同類樓層設計,則有極高機率涉及私自改裝。
觀察牆身是否曾有窗位被水泥封平,或窗框周邊物料出現異常變化。這些痕跡往往揭示了前業主為了修改佈局而進行的非規範施工。
- 檢查門框收口痕跡
- 對比屋苑標準平面圖
- 排查牆面有無被封窗痕跡
- 留意窗位附近的牆身異樣
凶宅風險調查三步曲
利用銀行網上估價是最有效的防範手段。若某單位的估價異常偏低,甚至銀行拒絕提供按揭,通常暗示該單位存在凶宅或事故記錄,應立即停止購買計劃。
善用民間凶宅網及土地註冊處查冊。透過查冊了解業權變動是否頻繁,並向地產代理索取相關聲明。此外,實地詢問管理員或鄰居也是了解單位的歷史背景的好方法。
- 執行銀行網上估價測試
- 查閱土地註冊處記錄
- 諮詢物業管理處與鄰居
- 索取兇宅查冊聲明
專業驗樓團隊的重要性
肉眼觀察僅是初步篩查,面對複雜的主力結構評估、滲水隱患及違反建築條例的問題,專業驗樓團隊具備專業知識與檢測設備,能提供更可靠的分析報告。
聘請專業人員進行驗樓,不僅是對結構安全的投資,更是為家庭未來居住環境買一份保障,減少後期維修及法律訴訟風險。
- 結構安全專業評估
- 樓宇檢驗服務僅針對肉眼可見狀況,無法鑑定結構、電力、燃氣系統的安全性、合規性、隱蔽喉管狀況或防水層厚度,亦不能評估設備剩餘使用壽命或維修效果。紅外線熱成像僅顯示表面溫度分佈,不能直接證明漏水成因或隱蔽結構問題。檢測工具只能提供線索,不能保證發現所有隱蔽缺陷。強制驗窗計劃屬獨立程序,須由屋宇署註冊合資格人士執行,非本服務範圍。涉及專業技術判斷或安全認證時,應交由相應合資格人士處理。屋主請勿自行拆卸電器裝置、調校水壓閥門或攀爬屋頂及外牆窗戶。請保留真實的觀察紀錄與後續跟進建議,避免使用無根據的絕對承諾。
- 違規改建專業排查
常見問題
銀行估價異常偏低是否代表該單位一定是凶宅?
不一定。雖然凶宅記錄會導致估價偏低或銀行拒批按揭,但估價不足亦可能由市況調整、樓齡較高或按揭風險評估等多種因素引起,建議查冊並諮詢專業人士核實。
如果發現懷疑的主力牆被拆除,業主應如何處理?
業主不應自行處理或試圖修復,應委託合資格的結構工程師進行評估,並對照官方建築圖則。若確實涉及違規改動,應儘速尋求專業法律與建築意見,避免承擔屋宇署的強制清拆責任。
如何透過觀察分辨主力牆與一般間隔牆?
業主可先對比官方建築圖則標示的位置。一般而言,主力牆結構厚實且不可隨意更動,而間隔牆則相對薄弱。若對牆體性質有懷疑,應聘請測量師或專業驗樓師利用檢測工具進行分析,切勿憑肉眼判斷。


